 Acre in Foco – Cobertura das Últimas Notícias do Acre Acre in Foco traz as últimas notícias do Acre, com cobertura atualizada sobre política, segurança, saúde, cultura e eventos locais. Fique por dentro de tudo
O Brasil ocupa a primeira posição no ranking mundial de juros reais, com taxa de 9,05% ao ano, segundo levantamento da consultoria Moneyou. O percentual supera em mais de sete vezes a média de 1,27% registrada entre os 40 países analisados.
Na sequência, aparecem Turquia, com 7,77%, e Argentina, com 6,80%. O resultado reforça a posição do Brasil entre as economias com maior custo real do dinheiro.
Além disso, o cenário ocorre após o Comitê de Política Monetária (Copom) do Banco Central manter a Selic em 13,75% ao ano, na quarta-feira (4). Com a decisão, a autoridade monetária interrompeu o ciclo de cortes iniciado em abril, diante das incertezas econômicas e das expectativas de inflação acima da meta.
Para Bruno Durão, especialista em Direito Bancário e fundador da DAP Advocacia, os juros elevados exigem maior atenção dos consumidores, principalmente daqueles que dependem de empréstimos, financiamentos e cartões de crédito.
“O maior problema para o consumidor não está apenas na taxa de juros anunciada, mas no impacto que ela provoca ao longo do contrato. Uma dívida que parecia administrável pode comprometer uma parcela cada vez maior da renda, principalmente quando há atrasos, encargos adicionais e necessidade de novos empréstimos”, explica Durão.
Como os juros elevados afetam famílias e empresas?
Embora a taxa real de 9,05% não represente diretamente os juros cobrados pelos bancos, o indicador mostra o nível de restrição monetária da economia brasileira.
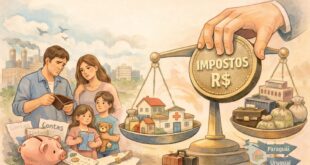
Na prática, a Selic elevada tende a encarecer empréstimos e financiamentos. Como consequência, as famílias enfrentam maiores dificuldades para contratar crédito, renegociar dívidas e manter o orçamento equilibrado.
Ao mesmo tempo, as empresas também sentem os efeitos. Negócios que dependem de capital de giro, antecipação de recebíveis e financiamentos enfrentam despesas financeiras maiores.
Com isso, o aumento dos custos pode reduzir investimentos, limitar contratações e comprometer o funcionamento das atividades.
“Quando o crédito fica caro, a empresa pode enfrentar dificuldades para financiar suas operações e manter o fluxo de caixa. Esse custo também pode chegar ao consumidor, seja pelo aumento de preços, pela redução de ofertas ou pela diminuição da atividade econômica”, avalia o especialista.
Juros elevados podem ser considerados abusivos?
Apesar do cenário de crédito caro, Bruno Durão explica que taxas elevadas não tornam automaticamente um contrato bancário abusivo.
Entretanto, cobranças irregulares, falta de transparência e encargos incompatíveis com as condições previstas podem justificar uma análise jurídica.
Por isso, o especialista recomenda que os consumidores avaliem o custo efetivo total (CET) antes de contratar empréstimos ou financiamentos.
“É importante diferenciar juros elevados de juros abusivos. O consumidor precisa compreender o custo efetivo total do financiamento, identificar os encargos previstos e verificar se a instituição financeira está cumprindo as condições contratadas. Dependendo do caso, irregularidades podem ser questionadas judicialmente”, afirma.
Outro ponto de atenção envolve o superendividamento. A legislação brasileira prevê mecanismos para consumidores de boa-fé que não conseguem quitar suas dívidas de consumo sem comprometer despesas essenciais.
Nesse contexto, a Lei do Superendividamento permite buscar alternativas de renegociação, conforme as condições previstas na legislação.
“Quando o pagamento das dívidas começa a ameaçar despesas básicas, como alimentação, moradia e saúde, a situação merece atenção especial. A legislação brasileira prevê instrumentos para buscar a renegociação responsável dessas obrigações, respeitando as condições previstas em lei”, acrescenta Durão.
Como evitar o endividamento com os juros altos?
Diante da manutenção dos juros em patamares elevados, o especialista recomenda cautela na contratação de novas operações de crédito.
Entre as principais medidas estão a comparação das taxas oferecidas pelos bancos, a análise do custo efetivo total e a renegociação de dívidas com encargos maiores.
Para as empresas, por sua vez, o planejamento financeiro ganha ainda mais importância. Afinal, o controle do fluxo de caixa pode reduzir a necessidade de financiamentos e evitar o acúmulo de obrigações.
Segundo Durão, consumidores e empresários devem agir antes que as dívidas comprometam a estabilidade financeira.
“A principal medida é agir antes que a dívida se torne insustentável. Buscar informações, negociar condições e compreender os próprios direitos são atitudes fundamentais para preservar a saúde financeira”, conclui o especialista. As informações são do BPMoney.